

Bilance: Geld, Budget & Kosten
Bilance
- 0.0
- 0.00 beoordelingen
- 50.00K
- Downloads
- Free
- Prijs
Screenshots
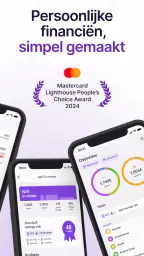
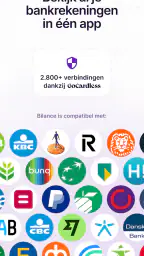
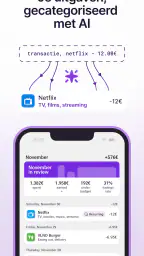
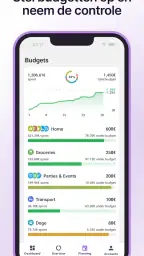
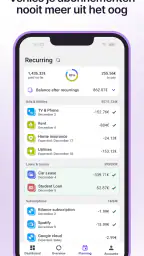
Bilance: Geld, Budget & Kosten Voor- en nadelen
Voordelen
- Helpt vaste lasten en variabele uitgaven overzichtelijk te scheiden.
- Handig voor gebruikers die meer grip willen op terugkerende betalingen.
- Duidelijke budgetinzichten maken financiële patronen sneller zichtbaar.
- Geschikt om gezamenlijke huishoudelijke kosten beter te organiseren.
- Kan helpen om bewuster met dagelijkse uitgaven om te gaan.
Nadelen
- Niet alle functies zijn mogelijk zonder persoonlijke financiële gegevens.
- Budgetteren vraagt regelmatige invoer en discipline van de gebruiker.
- Meldingen over betalingen kunnen voor sommige gebruikers te nadrukkelijk zijn.
- Minder geschikt als je uitsluitend contant geld gebruikt.
- De app vervangt geen professioneel advies bij complexe geldproblemen.
 Analyse door All-app
Wie zijn geldzaken graag zelf overzichtelijk houdt, kent het probleem: losse bonnetjes, een bankapp met transacties en aan het einde van de maand toch geen helder beeld. Ik heb Bilance: Geld, Budget & Kosten gebruikt als een praktisch huishoudboekje en merkte vooral dat de app pas echt nuttig wordt wanneer je er een vaste gewoonte van maakt. De basis is eenvoudig: inkomsten en uitgaven bijhouden, ze ordenen en daarna kijken waar je geld naartoe gaat.
Bilance is ontwikkeld door Bilance en valt onder de financiële apps. Je kunt de app gratis gebruiken op Android vanaf versie 7.0. De leeftijdsclassificatie is PEGI 3, waardoor de insteek duidelijk op algemeen financieel beheer is gericht en niet op ingewikkelde beleggingsproducten. In de Play Store staat de app inmiddels op meer dan vijftigduizend installaties. Dat maakt het geen allesomvattend financieel platform, maar wel een hulpmiddel voor mensen die hun dagelijkse geldstromen zelf willen leren begrijpen.
Van losse uitgaven naar een vaste routine
Mijn eerste advies is om Bilance niet te behandelen als een app die vanzelf je financiën oplost. De kracht zit juist in het handmatig of bewust vastleggen van wat er gebeurt. Bij de eerste inrichting helpt het om niet meteen elk detail perfect te willen maken. Begin met je vaste inkomsten, terugkerende lasten en een paar duidelijke uitgavengroepen. Denk aan boodschappen, vervoer, wonen, abonnementen en vrije tijd. Een te ingewikkelde indeling maakt dagelijks gebruik eerder vervelend dan verhelderend.
Een realistisch gebruiksmoment is de supermarkt. Na het afrekenen noteer je het bedrag en plaats je het in de categorie voor boodschappen. Later op de dag kun je een kleine aankoop voor koffie of parkeren toevoegen. Dat klinkt misschien omslachtig naast een bankapp, maar het verschil is dat Bilance je helpt om transacties te bekijken vanuit je eigen budgetindeling. Een bankoverzicht vertelt vooral wat er van je rekening is gegaan; een huishoudboekje laat je nadenken over waarom het bedrag is uitgegeven.
Ik zou de registratie niet opsparen tot het einde van de maand. Dan moet je terugzoeken, bedragen reconstrueren en twijfelgevallen onthouden. Een korte controle na een aankoop of aan het einde van de dag werkt beter. Wie samenwoont, kan bovendien een vast wekelijks moment afspreken om de gezamenlijke uitgaven door te nemen. Zo wordt de app niet alleen een archief, maar een gespreksondersteuning voor het huishouden.
De beste start is een eenvoudige nulmeting. Noteer eerst enkele dagen alles zonder direct te proberen minder uit te geven. Dat levert vaak een eerlijker beeld op dan een budget dat vooraf al te streng is ingesteld. Daarna kun je beoordelen welke categorieën regelmatig terugkomen en welke uitgaven incidenteel zijn. De waarde van Bilance zit vooral in het zichtbaar maken van patronen die je normaal tussen banktransacties mist.
Wat je vóór het dagelijks gebruik instelt
Neem na de eerste invoer even de tijd om te kijken welke instellingen en categorieën voor jou logisch zijn. De precieze benaming van een uitgave bepaalt namelijk hoe bruikbaar je latere overzichten worden. Als boodschappen, huishoudelijke artikelen en afhaalmaaltijden steeds door elkaar lopen, weet je aan het einde van de maand wel hoeveel je hebt uitgegeven, maar niet waar je kunt bijsturen.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Ik vind het handiger om categorieën te maken die aansluiten op beslissingen. “Vervoer” is nuttig wanneer je wilt weten wat reizen kost. Soms is een verdeling tussen openbaar vervoer, brandstof en parkeren beter, maar alleen als je die consequent kunt bijhouden. Hetzelfde geldt voor abonnementen: één verzamelcategorie is snel, terwijl aparte categorieën meer inzicht geven in welke dienst je eventueel kunt opzeggen. Kies dus niet de meest gedetailleerde indeling, maar de indeling die je daadwerkelijk blijft gebruiken.
Controleer ook of je inkomsten en vaste lasten op een manier zijn ingevoerd die je maandbeeld niet vertekent. Een jaarlijkse rekening kan je maandbudget plotseling zwaar belasten wanneer je haar alleen op de betaaldatum registreert. Je kunt zo’n uitgave wel apart herkennen als incidenteel, maar voor planning is het verstandiger om vooraf te bedenken hoeveel je er periodiek voor wilt reserveren. Bilance helpt je bij de registratie; de financiële keuze blijft bij jou.
De gratis instap maakt het laagdrempelig om eerst te ontdekken of deze werkwijze bij je past. Er zijn ook in-app-aankopen van € 1,99 tot € 69,99 wanneer de betaling via Google Play loopt. Ik zou daar niet meteen aan beginnen. Gebruik eerst de basis lang genoeg om te weten welke onderdelen je werkelijk nodig hebt. Voor iemand die alleen af en toe een bedrag wil noteren, is betalen mogelijk overbodig; voor een intensieve gebruiker kan extra functionaliteit wel aantrekkelijk zijn, afhankelijk van de eigen werkwijze.
Sneller werken zonder slordig te worden
Ervaren gebruikers proberen niet elke invoer zo uitgebreid mogelijk te maken. Ze maken de handeling juist kort en herhaalbaar. Mijn praktische aanpak is om een vaste volgorde te gebruiken: bedrag, soort uitgave, categorie en eventueel een korte notitie. Als je telkens opnieuw nadenkt over dezelfde keuzes, kost budgetteren onnodig veel energie. Een herkenbaar patroon verlaagt de drempel om de app ook op drukke dagen te openen.
Een tweede nuttige gewoonte is het scheiden van controle en analyse. Tijdens het invoeren hoef je niet meteen te beoordelen of een aankoop verstandig was. Eerst zorg je dat de registratie klopt. Op een vast moment bekijk je de totalen en vergelijk je ze met je eigen verwachtingen. Daardoor voorkom je dat elke losse aankoop aanvoelt als een financieel oordeel. Dat maakt volhouden gemakkelijker, vooral wanneer je uitgaven onregelmatig zijn.
Voor terugkerende kosten werkt een korte maandroutine goed. Loop aan het begin van de maand je vaste lasten na, controleer halverwege de maand de grotere variabele uitgaven en sluit af met een korte terugblik. Bij die terugblik kijk ik liever naar drie concrete vragen dan naar elk detail: welke categorie liep op, welke uitgave was gepland en welk bedrag kwam onverwacht? Zo ontstaat er een actie voor de volgende maand in plaats van alleen een verzameling cijfers.
Je kunt Bilance ook gebruiken voor een tijdelijk doel. Stel dat je over enkele maanden een grote aankoop wilt doen. Maak dan niet alleen een algemene categorie voor sparen, maar noteer afzonderlijk welke bedragen je daarvoor opzijzet. Het voordeel is psychologisch: je ziet een doel groeien en voorkomt dat het bedrag verdwijnt in een algemene balans. De app vervangt geen spaarrekening, maar kan wel helpen om de bedoeling achter een overschrijving vast te houden.
Een minder voor de hand liggende toepassing is het testen van een verandering voordat je die doorvoert. Wie bijvoorbeeld minder vaak buiten de deur wil eten, kan eerst een periode lang alle restaurant- en bezorguitgaven apart registreren. Daarna zie je niet alleen het totaal, maar ook hoe vaak het voorkomt. Dat frequentie-inzicht is vaak bruikbaarder dan een vaag voornemen om “minder uit te geven”.
Waar Bilance sterker is dan een gewone bankapp
Een bankapp is uitstekend voor actuele saldi, betalingen en beveiligde rekeninginformatie. Voor dagelijks bankieren zou ik Bilance daar niet voor in de plaats gebruiken. De meerwaarde van een huishoudboekje ligt ergens anders: je bepaalt zelf welke betekenis een transactie krijgt. Een betaling bij een supermarktketen kan bijvoorbeeld boodschappen zijn, maar soms ook verzorgingsproducten of huishoudelijke spullen. Die nuance verdwijnt vaak in een automatisch bankoverzicht.
Vergeleken met een spreadsheet is Bilance toegankelijker voor regelmatig gebruik. In een spreadsheet kun je alles zelf bouwen, maar juist dat is ook de zwakte: formules, categorieën en maandtabbladen vragen onderhoud. Bilance voelt meer als een gerichte plek voor je uitgaven dan als een leeg werkblad. Daar staat tegenover dat een spreadsheet meer vrijheid kan bieden aan mensen die uitgebreide scenario’s, eigen berekeningen of complexe gezamenlijke administraties willen maken.
Ook met een gespecialiseerde budgetapp is de keuze niet automatisch beslist. Een andere app kan beter passen wanneer je vooral automatische synchronisatie, uitgebreide grafieken of koppelingen met meerdere rekeningen zoekt. Bilance spreekt mij meer aan als je bewust wilt registreren en daardoor beter wilt opletten. Dat is een voordeel voor wie controle wil opbouwen, maar een nadeel voor wie verwacht dat vrijwel alles zonder handmatige aandacht wordt bijgewerkt.
Ik zou de app daarom vooral aanraden aan studenten, starters, gezinnen en zelfstandigen die hun uitgaven overzichtelijk willen ordenen zonder meteen een ingewikkeld financieel systeem op te zetten. Wie uitsluitend een saldo wil controleren, heeft waarschijnlijk genoeg aan de bankapp. Wie een volledig gezamenlijk systeem met geavanceerde rapportages nodig heeft, kan beter eerst andere oplossingen vergelijken.
De grenzen die je vooraf moet accepteren
Handmatige registratie blijft de belangrijkste vorm van frictie. Een bedrag vergeten betekent dat je beeld niet volledig is. Dat lijkt vanzelfsprekend, maar het heeft grote gevolgen: juist kleine uitgaven kunnen zich opstapelen en een categorie ongemerkt laten oplopen. Ik raad daarom aan om niet te vertrouwen op geheugen. Noteer een aankoop zodra dat praktisch kan en controleer regelmatig of je overzicht nog overeenkomt met je rekening.
Een tweede beperking is dat een categorie nooit de volledige context van een aankoop vertelt. Een hoge boodschappenmaand kan komen door een voorraadinslag, bezoek van familie of een eenmalige gebeurtenis. Kijk daarom niet alleen naar één maand. Vergelijk je eigen patronen over meerdere periodes en schrijf bij uitzonderingen een korte notitie. Zonder die context kun je verkeerde conclusies trekken en jezelf onnodig strenge regels opleggen.
Privacy en controle zijn voor mij ook redenen om bewust met financiële apps om te gaan. Voer alleen de informatie in die je nodig hebt om je doel te bereiken en denk na over hoe uitgebreid je notities moeten zijn. Een categorie als “gezondheid” kan voldoende zijn; medische details horen niet noodzakelijk in een huishoudboekje. Bilance kan je administratie structureren, maar verstandig omgaan met gevoelige informatie blijft je eigen verantwoordelijkheid.
Let daarnaast op het verschil tussen een overzicht en financieel advies. De app kan laten zien dat je uitgaven stijgen of dat een categorie structureel groot is. Ze kan niet voor jou bepalen welk verzekeringsproduct geschikt is, hoe je schulden moet herstructureren of welke investering verstandig is. Voor zulke beslissingen is professionele begeleiding soms passender. Bilance is op zijn best als hulpmiddel voor bewustwording en planning, niet als vervanging van deskundig advies.
Een aanpak die ik zelf zou blijven gebruiken
Na het testen zou ik de app in drie lagen gebruiken. Eerst komt de dagelijkse registratie, zo kort mogelijk. Daarna volgt een wekelijkse opschoning waarin ik ontbrekende bedragen, verkeerde categorieën en terugkerende lasten controleer. Ten slotte plan ik maandelijks een evaluatie met slechts enkele concrete aanpassingen. Die lagen voorkomen dat je elke dag uitgebreid moet analyseren en zorgen tegelijk dat fouten niet maanden blijven staan.
Mijn belangrijkste tip is om categorieën niet te wijzigen zodra een maand tegenvalt. Als je iedere keer de indeling aanpast om een ongunstig resultaat mooier te maken, verlies je vergelijkbaarheid. Verander een categorie alleen wanneer je merkt dat ze structureel niet bij je beslissingen past. Een stabiele indeling geeft op termijn meer inzicht dan een perfect gedetailleerde indeling die steeds verandert.
Een andere slimme gewoonte is om uitzonderingen apart te behandelen. Een kapotte wasmachine, een verjaardag of een jaarlijkse heffing zegt weinig over je normale maandgedrag. Door zulke bedragen herkenbaar te markeren, kun je later onderscheid maken tussen een structureel probleem en een tijdelijke piek. Dat maakt je terugblik eerlijker en voorkomt dat je budget voor de volgende maand overdreven wordt aangepast.
De huidige versie is 1.112.0 en de app verscheen op 23 juli 2022. Voor mij zijn die gegevens vooral relevant als je wilt weten of je met een actief onderhouden product werkt en of je toestel geschikt is. Op Android is minimaal versie 7.0 nodig. Controleer dat voordat je tijd steekt in het opzetten van je administratie, zeker wanneer je een ouder toestel gebruikt.
Mijn eindoordeel voor verschillende soorten gebruikers
Bilance is geen spectaculaire app, en dat bedoel ik positief. Ze probeert je financiële leven niet te veranderen met ingewikkelde dashboards of grote beloften. De app geeft je een plek om inkomsten en uitgaven op een manier te ordenen die aansluit bij je eigen huishouden. Wie bereid is om consequent te registreren, krijgt daardoor een bruikbaar beeld van gewoonten, terugkerende kosten en tijdelijke uitschieters.
De beste resultaten krijg je wanneer je instellingen eenvoudig houdt, een vaste invoerroutine kiest en analyse uitstelt tot een gepland moment. Dat zijn geen verborgen trucs, maar wel de gewoonten die het verschil maken tussen een app die je na een week vergeet en een huishoudboekje dat werkelijk iets oplevert. Vooral het onderscheid tussen dagelijkse controle, wekelijkse correctie en maandelijkse planning vind ik praktisch.
Ik zou Bilance: Geld, Budget & Kosten aanraden aan iedereen die meer wil doen dan alleen het banksaldo bekijken, maar geen uitgebreide financiële suite nodig heeft. De gratis toegang maakt uitproberen eenvoudig, terwijl de betaalde opties pas relevant worden wanneer je de basis echt gebruikt. Voor automatische bankkoppelingen, geavanceerde analyses of professioneel financieel beheer zou ik verder kijken. Voor persoonlijke uitgaven, een overzichtelijk huishoudboekje en betere geldgewoonten is dit echter een nuchtere en bruikbare keuze.
Veelgestelde vragen
Wat is Bilance: Geld, Budget & Kosten precies?
Bilance: Geld, Budget & Kosten is een financiële app waarmee je meer overzicht probeert te krijgen over je inkomsten, uitgaven en budgetten. Je kunt transacties doorgaans categoriseren, vaste kosten bijhouden en bekijken waar je geld naartoe gaat. De app is vooral bedoeld voor gebruikers die hun dagelijkse financiën eenvoudiger willen organiseren, maar vervangt geen professioneel financieel advies.
Kan ik Bilance gebruiken zonder mijn bankrekening te koppelen?
Dat hangt af van de beschikbare functies en de versie van de app. Veel gebruikers kunnen financiële gegevens handmatig invoeren, waardoor een directe bankkoppeling niet altijd nodig is. Controleer tijdens de installatie welke invoermogelijkheden Bilance aanbiedt. Als je wel een bankrekening koppelt, lees dan eerst zorgvuldig welke toestemmingen worden gevraagd en hoe je gegevens worden verwerkt.
Is Bilance veilig voor het beheren van mijn financiële gegevens?
Bij een app voor budgetbeheer is privacy een belangrijk aandachtspunt. Controleer voordat je Bilance gebruikt het privacybeleid, de gevraagde machtigingen en eventuele informatie over gegevensversleuteling. Deel nooit je pincode, wachtwoord of beveiligingscodes buiten de officiële inlogomgeving van je bank. Gebruik bovendien een sterk wachtwoord en installeer de app uitsluitend via een betrouwbare officiële downloadwinkel.
Welke functies kan ik verwachten voor budgetteren en kosten bijhouden?
Bilance richt zich op functies zoals het registreren van inkomsten en uitgaven, het indelen van kosten in categorieën en het instellen of volgen van budgetten. Afhankelijk van de actuele versie kunnen ook overzichten, meldingen, terugkerende betalingen en rapportages beschikbaar zijn. Controleer na installatie welke functies gratis zijn en voor welke opties mogelijk een abonnement of in-app aankoop vereist is.
Is Bilance geschikt voor gezamenlijke financiën of gezinnen?
Bilance kan nuttig zijn voor iedereen die persoonlijke uitgaven wil volgen, maar de geschiktheid voor gezamenlijke financiën hangt af van functies zoals meerdere profielen, gedeelde budgetten of synchronisatie tussen apparaten. Als je de app met een partner of gezin wilt gebruiken, controleer dan vooraf of gezamenlijke toegang wordt ondersteund. Let ook op hoe gedeelde financiële informatie wordt beschermd.


